Ce qu'il faut savoir avant de travailler avec un avocat spécialisé en successions internationales
- La loi 5/2025 transforme le paysage de 2026.
- Les héritiers directs (Groupes I et II) conservent la réduction de 99 % de l'ISD.
- Les héritiers du Groupe III bénéficient d'une réduction de 25 % à compter du 1er juin 2026, portée à 50 % en juin 2027. Source : BOE – Loi 5/2025.
Assistance juridique professionnelle par un avocat spécialisé en successions internationales en Espagne
Notre cabinet a récemment été contacté par une famille belge à la recherche d'un avocat spécialisé en successions internationales pouvant gérer une succession transfrontalière complexe portant sur des actifs situés dans la Communauté valencienne, en Espagne.
Leur dossier illustre parfaitement pourquoi un accompagnement juridique spécialisé est essentiel lorsque des procédures successorales impliquent simultanément plusieurs juridictions, systèmes fiscaux et registres de la propriété.
La succession comprenait des terrains urbains, une villa avec piscine, une propriété rurale de plus de 10 000 m² dans la Marina Alta (Alicante), des véhicules de luxe, un bateau de plaisance et des droits d'usage enregistrés.
Tous les héritiers étaient résidents fiscaux en Belgique, ce qui a introduit d'importants enjeux de coordination entre le droit successoral belge et espagnol.
Comprendre votre statut de résidence fiscale en Espagne est la première étape essentielle, car il détermine l'ensemble du cadre fiscal applicable à votre succession.
Pour une vision plus large des obligations juridiques internationales en Espagne, il est toujours conseillé de demander un avis spécialisé avant toute démarche.
Le cadre juridique et fiscal 2026 pour les successions internationales en Espagne
La Communauté valencienne a connu une réforme fiscale majeure avec la Loi 5/2025, publiée au BOE le 31 mai 2025.
Ces réformes affectent directement la manière dont un avocat spécialisé en successions internationales structure la planification successorale pour les héritiers non-résidents. Les changements sont mis en œuvre progressivement entre 2025 et 2027, et plusieurs dispositions clés sont déjà en vigueur en 2026.
Réduction de l'ISD
Pour les héritiers directs (Groupes I et II) dans la Communauté valencienne — rétablie en mai 2023 par la Loi 6/2023.
Nouvelle réduction de l'ISD
Pour les frères et sœurs, oncles/tantes et neveux/nièces (Groupe III) à compter du 1er juin 2026 en vertu de la Loi 5/2025.
Taux forfaitaire IRNR
Sur les plus-values issues de ventes immobilières en Espagne pour tous les non-résidents — d'après les taux publiés par l'AEAT.
Taux réduit d'ITP
Dans la Communauté valencienne, à compter du 1er juin 2026, pour les biens de moins de 1 000 000 €, en vertu de la Loi 5/2025.
Réductions de l'ISD dans la Communauté valencienne par groupe de bénéficiaires (2026)
| Groupe | Lien avec le défunt | Abattement personnel | Réduction régionale (2026) | Législation applicable |
|---|---|---|---|---|
| Groupe I | Enfants de moins de 21 ans (y compris adoptés) | 100 000 € + 8 000 €/an pour les moins de 21 ans (max. 156 000 €) | Bonification de 99 % | Loi 29/1987 + Loi 6/2023 |
| Groupe II | Enfants de 21 ans et plus, conjoints, parents | 100 000 € | Bonification de 99 % | Loi 29/1987 + Loi 6/2023 |
| Groupe III | Frères et sœurs, oncles/tantes, neveux/nièces | 8 000 € | 25 % à compter du 1er juin 2026 ; 50 % à compter de juin 2027 | Loi 5/2025 |
| Groupe IV | Tous les autres parents et non-parents | — | Aucune réduction régionale | Barème d'État en vertu de la Loi 29/1987 |
Source : Agència Tributària Valenciana (ATV) – Impuesto sobre Sucesiones y Donaciones
Distinction clé pour les héritiers non-européens en 2026
Suite à l'arrêt de la Cour de justice de l'UE du 3 septembre 2014, les héritiers résidents de l'UE/EEE peuvent accéder aux réductions régionales de l'ISD valencien pour les actifs situés dans la Communauté valencienne.
Les héritiers résidant hors de l'EEE sont généralement soumis aux seules règles nationales de la Loi 29/1987, qui n'accorde aucune bonification pour le Groupe III.
Les erreurs dans l'application du mauvais cadre peuvent entraîner des sanctions de 50 % à 150 % du montant non réglé, majorées d'intérêts de retard, en application des procédures de recouvrement de l'AEAT.
Cette distinction revêt une importance particulière pour les héritiers du Royaume-Uni, du Canada, des États-Unis, d'Australie et d'autres pays hors EEE.
Évaluation initiale et stratégie dans une succession internationale en Espagne
Dès le départ, nos équipes d'avocats spécialisés en successions internationales ont conçu une stratégie juridique et fiscale complète, conforme au droit espagnol des successions.
Compte tenu de l'étendue de la succession et du statut de non-résident des héritiers, chaque étape procédurale devait respecter à la fois le droit espagnol et le cadre conventionnel bilatéral applicable.
Nos conseillers ont également examiné l'exposition potentielle à l'impôt sur la fortune espagnol et évalué si d'éventuelles obligations d'exit tax pouvaient découler des transferts d'actifs transfrontaliers en cause.
- Coordination avec un notaire belge pour la préparation de procurations notariées, dûment apostillées en vertu de la Convention de La Haye — permettant une représentation complète à distance en Espagne.
- Vérification du statut de non-résident des héritiers afin de déterminer le cadre applicable de l'Impuesto sobre Sucesiones y Donaciones (ISD) et les abattements personnels applicables selon le groupe de chaque bénéficiaire.
- Analyse fiscale et cadastrale de l'ensemble des biens immobiliers enregistrés à Jávea. Les biens dont l'enregistrement est incorrect ne peuvent être transférés ni vendus tant qu'ils n'ont pas été régularisés — voir notre guide complet sur la légalisation des biens non enregistrés en Espagne.
- Évaluation de l'ensemble des biens mobiliers : véhicules de luxe, bateau de plaisance immatriculé en Belgique amarré à Dénia, et mobilier, en tenant compte des taxes régionales sur la propriété applicables en Espagne.
Mandat notarial et autorisation juridique
Les héritiers ont accordé à notre cabinet un mandat notarial international, rédigé et légalisé à Bruxelles selon le protocole d'apostille de La Haye.
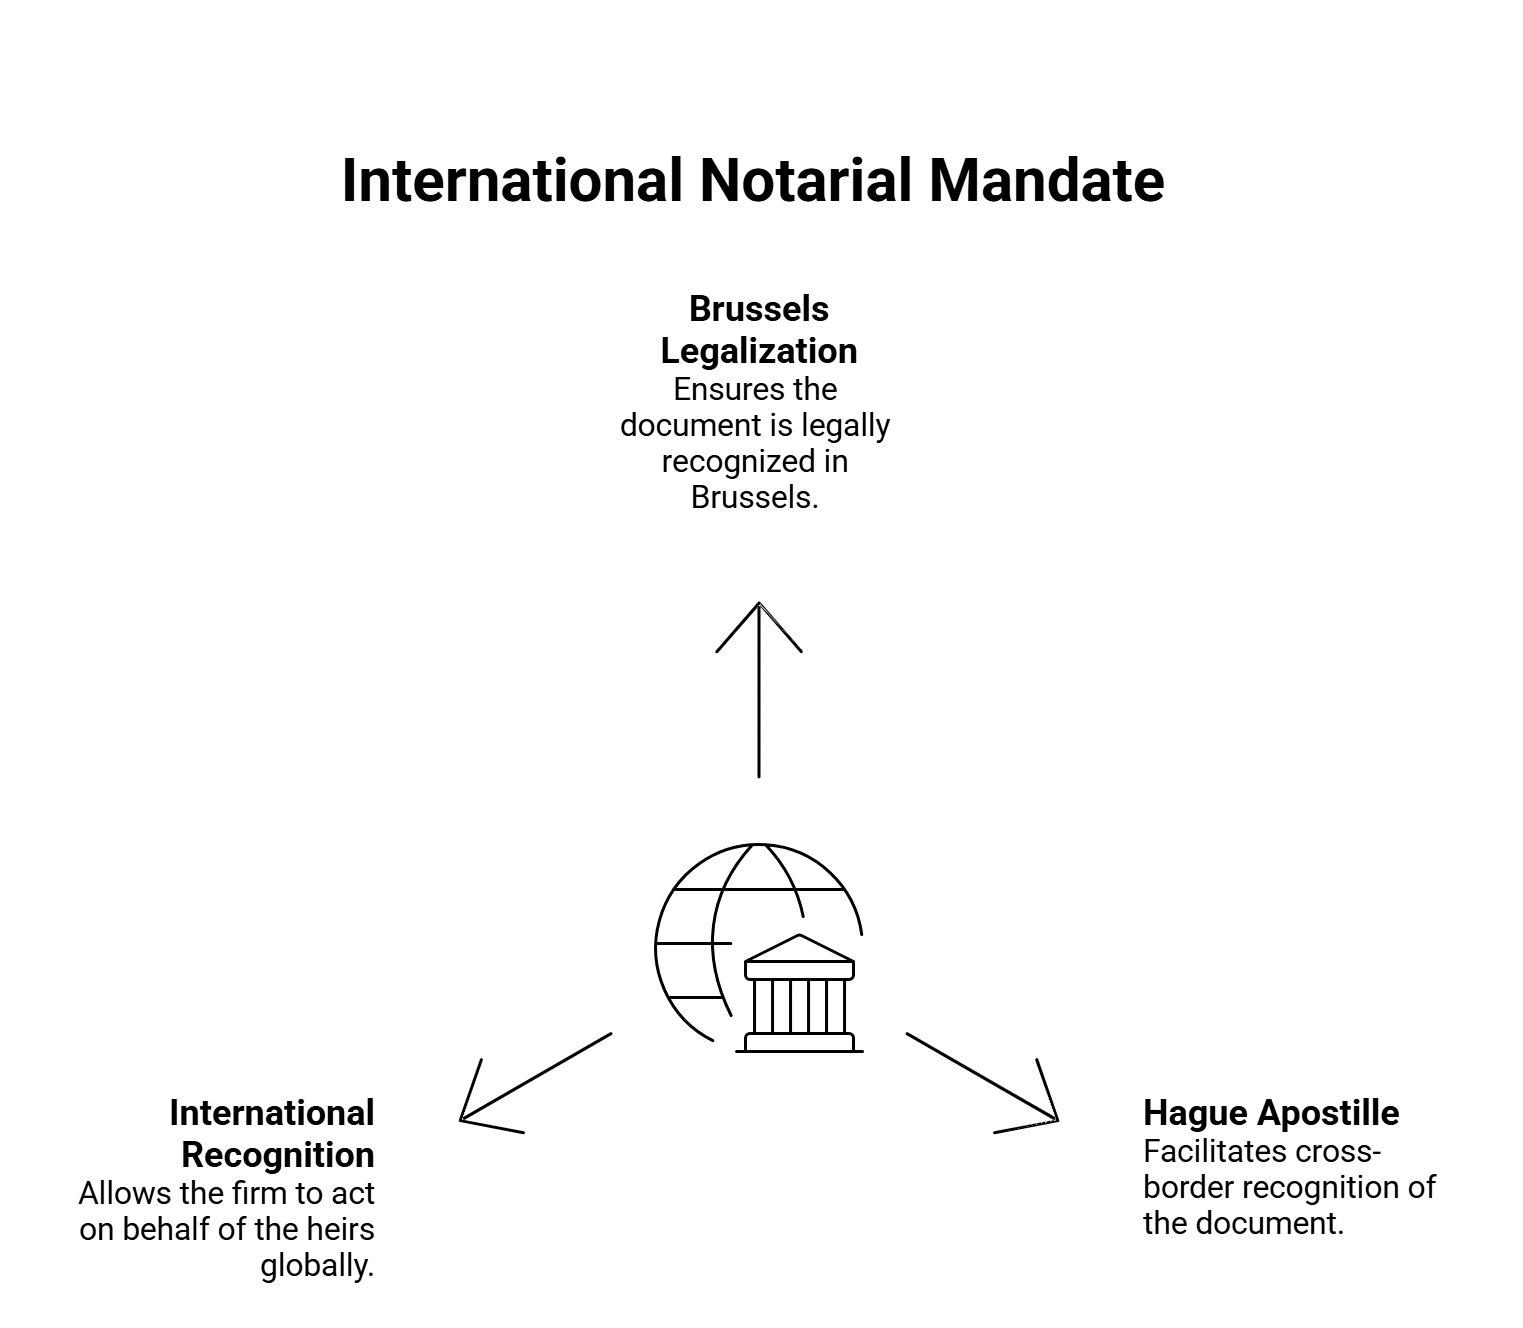
Ce document nous habilitait à agir en leur nom pour toutes les démarches auprès de l'Agencia Tributaria (AEAT), des registres de la propriété, des établissements bancaires et de l'Autorité maritime, sans que la famille n'ait jamais eu à se déplacer en Espagne.
Cette approche est vivement recommandée à tout non-résident confronté à une succession complexe en Espagne, et elle est compatible avec une planification de résidence de longue durée si les héritiers souhaitent ultérieurement établir des liens avec l'Espagne.
Gestion des actifs et régularisation cadastrale
Notre équipe a mené une régularisation cadastrale complète sur les cinq terrains urbains, la villa et la propriété rurale, condition préalable indispensable avant toute signature d'acte notarié de succession ou de vente.
Pour le bateau de plaisance, nous avons intégré des clauses d'inspection structurelle directement liées au calendrier de règlement de la succession et coordonné le transfert avec l'Autorité maritime.
Les véhicules de luxe ont été vendus après leur radiation formelle, avec règlement de l'ensemble des taxes de circulation dues.
Comprendre l'étendue complète des frais juridiques liés à la propriété immobilière espagnole est essentiel lors de la planification de cessions d'actifs de ce type.
Règlement fiscal : IRNR, plus-values et ITP
Notre intervention a couvert le règlement complet de l'impôt sur les successions et donations (ISD) dans la Communauté valencienne, déposé au moyen du Modelo 650 officiel auprès de l'Agència Tributària Valenciana.
Nous avons également déposé les déclarations d'IRNR relatives aux plus-values issues de toutes les ventes immobilières.
Selon le barème d'IRNR publié par l'AEAT, les plus-values résultant de cessions immobilières par des non-résidents sont imposées à un taux forfaitaire de 19 %, applicable aussi bien aux héritiers de l'UE qu'à ceux hors UE.
La vente a déclenché la retenue obligatoire de 3 % sur le prix de vente, versée par l'acheteur à l'AEAT au moyen du Modelo 211 dans un délai d'un mois à compter du transfert.
Le montant définitif de la plus-value a ensuite été déclaré et régularisé via le Modelo 210 dans le délai légal.
Nous avons également confirmé la bonne application de l'exonération de TVA sur les cessions de biens immobiliers résidentiels d'occasion et le taux réduit d'ITP de 9 % en vigueur à compter du 1er juin 2026 en vertu de la Loi 5/2025.
Notre équipe a également examiné l'exposition au titre de l'impôt de solidarité sur les grandes fortunes et confirmé le respect de l'ensemble des échéances fiscales espagnoles tout au long du dossier.
| Impôt/déclaration | Taux | Formulaire officiel | Délai (non-résidents) |
|---|---|---|---|
| Impôt sur les successions et donations (ISD) — Communauté valencienne | 0 % effectif (Groupes I et II) ; réduction de 25 % pour le Groupe III à compter de juin 2026 | Modelo 650 (ATV) | 6 mois à compter de la date du décès |
| IRNR — plus-values sur vente immobilière | Taux forfaitaire de 19 % sur la plus-value nette (tous non-résidents) | Modelo 210 (AEAT) | 3 mois après la période de retenue d'un mois |
| Retenue de l'acheteur au moment de la vente | 3 % du prix de vente (acompte sur l'IRNR) | Modelo 211 (AEAT) | 1 mois à compter de la date du transfert |
| Impôt de transmission patrimoniale (ITP) — Communauté valencienne | 9 % à compter du 1er juin 2026 (biens < 1 M€) ; 11 % au-delà de 1 M€ | Modelo 600 (ATV) | 30 jours ouvrés à compter de l'acte |
Sources : AEAT – Taux d'IRNR · ATV – Sucesiones y Donaciones · BOE – Loi 5/2025
Coordination bancaire et transfert sécurisé des fonds
Une fois tous les contrats de vente signés et les fonds déposés sur notre compte client espagnol, nous avons organisé des transferts internationaux sécurisés vers la Belgique, en pleine conformité avec la législation espagnole de lutte contre le blanchiment de capitaux.
L'ensemble de la documentation a été fourni aux établissements bancaires des deux pays, permettant un rapatriement transparent des fonds.
Les non-résidents gérant des obligations fiscales transfrontalières en Espagne doivent noter que des transferts internationaux non déclarés peuvent, à eux seuls, déclencher des enquêtes de l'AEAT, ce qui rend une documentation adéquate essentielle à chaque étape.
Résultat : un règlement efficace et la satisfaction du client
Ce dossier démontre la capacité de notre cabinet à gérer des successions internationales complexes couvrant le droit civil, fiscal, notarial et foncier à travers plusieurs juridictions.
Tous les actifs ont été transférés ou vendus conformément aux souhaits de la famille.
L'impôt sur les successions a été intégralement déclaré et réglé auprès de l'Agència Tributària Valenciana.
Les titres de propriété ont été mis à jour, et les fonds ont été rapatriés en toute transparence et en conformité avec l'ensemble des réglementations applicables.
Pour nos clients, le fait de travailler avec un avocat spécialisé en successions internationales expérimenté en Espagne a apporté à la fois une sécurité juridique et une véritable tranquillité d'esprit, sans jamais avoir eu besoin de se déplacer.
Bénéficiez de conseils d'experts en matière de successions internationales avec Delaguía y Luzón, votre avocat spécialisé en successions internationales de confiance en Espagne.
Que vous soyez confronté à des questions de biens immobiliers à Alicante, de déclarations IRNR auprès de l'AEAT, ou du règlement complet d'une succession espagnole, notre équipe gère chaque étape, dans plusieurs langues et sans que vous ayez à vous déplacer.
Besoin de conseils d'experts en droit des successions internationales en Espagne ?
Contactez Delaguía y Luzón dès aujourd'hui pour des conseils personnalisés.
- E-mail : felix.delaguia@delaguialuzon.com
- Téléphone : +34 963 74 16 57