Qué debe saber antes de trabajar con un abogado de sucesiones internacionales
- La Ley 5/2025 transforma el panorama de 2026.
- Los familiares directos (Grupos I y II) mantienen la reducción del 99 % del ISD.
- Los herederos del Grupo III obtienen una reducción del 25 % a partir del 1 de junio de 2026, que aumentará al 50 % en junio de 2027. Fuente: BOE – Ley 5/2025.
Asistencia jurídica profesional de un abogado de sucesiones internacionales en España
Nuestro despacho fue contactado recientemente por una familia belga en busca de un abogado de sucesiones internacionales capaz de gestionar una sucesión transfronteriza compleja con bienes situados en la Comunitat Valenciana, España.
Su caso ilustra claramente por qué un asesoramiento jurídico especializado resulta esencial cuando un procedimiento sucesorio implica simultáneamente varias jurisdicciones, sistemas fiscales y registros de la propiedad.
La herencia comprendía parcelas urbanas, un chalet con piscina, una finca rústica de más de 10.000 m² en la Marina Alta (Alicante), vehículos de lujo, una embarcación de recreo y derechos de uso inscritos.
Todos los herederos eran residentes fiscales en Bélgica, lo que introdujo importantes retos de coordinación entre el derecho sucesorio belga y el español.
Comprender su estatus de residencia fiscal en España es el primer paso esencial, ya que determina todo el marco fiscal aplicable a su sucesión.
Para un contexto más amplio sobre las obligaciones jurídicas internacionales en España, siempre es recomendable buscar asesoramiento especializado antes de dar cualquier paso.
El panorama jurídico y fiscal de 2026 para las sucesiones internacionales en España
La Comunitat Valenciana ha experimentado una importante reforma fiscal mediante la Ley 5/2025, publicada en el BOE el 31 de mayo de 2025.
Estas reformas afectan directamente al modo en que un abogado de sucesiones internacionales estructura la planificación sucesoria para herederos no residentes. Los cambios se están implantando de forma progresiva entre 2025 y 2027, y varias disposiciones clave ya están en vigor en 2026.
Reducción del ISD
Para familiares directos (Grupos I y II) en la Comunitat Valenciana — restablecida en mayo de 2023 por la Ley 6/2023.
Nueva reducción del ISD
Para hermanos, tíos y sobrinos (Grupo III) a partir del 1 de junio de 2026 conforme a la Ley 5/2025.
Tipo fijo del IRNR
Sobre las ganancias patrimoniales por venta de inmuebles en España para todos los no residentes — según los tipos publicados por la AEAT.
Tipo reducido de ITP
En la Comunitat Valenciana, a partir del 1 de junio de 2026, para inmuebles de menos de 1.000.000 €, conforme a la Ley 5/2025.
Reducciones del ISD en la Comunitat Valenciana por grupo de beneficiarios (2026)
| Grupo | Parentesco con el causante | Reducción personal | Reducción autonómica (2026) | Normativa aplicable |
|---|---|---|---|---|
| Grupo I | Hijos menores de 21 años (incluidos adoptados) | 100.000 € + 8.000 €/año por cada año menor de 21 (máx. 156.000 €) | Bonificación del 99 % | Ley 29/1987 + Ley 6/2023 |
| Grupo II | Hijos mayores de 21 años, cónyuges, padres | 100.000 € | Bonificación del 99 % | Ley 29/1987 + Ley 6/2023 |
| Grupo III | Hermanos, tíos, sobrinos | 8.000 € | 25 % desde el 1 de junio de 2026; 50 % desde junio de 2027 | Ley 5/2025 |
| Grupo IV | Resto de parientes y no parientes | — | Sin reducción autonómica | Escala estatal conforme a la Ley 29/1987 |
Fuente: Agència Tributària Valenciana (ATV) – Impuesto sobre Sucesiones y Donaciones
Distinción clave para los herederos de fuera de la UE en 2026
Tras la sentencia del Tribunal de Justicia de la UE de 3 de septiembre de 2014, los herederos residentes en la UE/EEE pueden acceder a las reducciones autonómicas del ISD valenciano sobre bienes situados en la Comunitat Valenciana.
Los herederos residentes fuera del EEE están generalmente limitados a las normas estatales de la Ley 29/1987, que no ofrece bonificación para el Grupo III.
Aplicar erróneamente el marco normativo puede acarrear sanciones del 50 % al 150 % del importe dejado de ingresar, además de intereses de demora, conforme a los procedimientos de la AEAT.
Esta distinción es especialmente relevante para herederos del Reino Unido, Canadá, Estados Unidos, Australia y otros países de fuera del EEE.
Evaluación inicial y estrategia en una sucesión internacional en España
Desde el principio, nuestros equipos de abogados de sucesiones internacionales diseñaron una estrategia jurídica y fiscal integral, alineada con el derecho sucesorio español.
Dada la magnitud del patrimonio y la condición de no residentes de los herederos, cada paso del procedimiento debía cumplir tanto la legislación española como el marco convencional bilateral aplicable.
Nuestros asesores también revisaron la posible exposición al impuesto sobre el patrimonio español y evaluaron si podían surgir obligaciones de exit tax derivadas de las transmisiones de activos transfronterizas implicadas.
- Coordinación con un notario belga para la preparación de poderes notariales, debidamente apostillados conforme al Convenio de La Haya, permitiendo una representación totalmente a distancia en España.
- Verificación de la condición de no residente de los herederos para determinar el marco correcto del Impuesto sobre Sucesiones y Donaciones (ISD) y las reducciones personales aplicables a cada grupo de beneficiarios.
- Análisis fiscal y catastral de todos los inmuebles inscritos en Jávea. Los inmuebles mal inscritos no pueden transmitirse ni venderse hasta su regularización — consulte nuestra guía completa sobre la legalización de inmuebles no inscritos en España.
- Valoración de todos los bienes muebles: vehículos de lujo, una embarcación de recreo matriculada en Bélgica y amarrada en Dénia, y el mobiliario, en relación con los impuestos autonómicos sobre la propiedad en España aplicables.
Poder notarial y autorización legal
Los herederos otorgaron a nuestro despacho un poder notarial internacional, redactado y legalizado en Bruselas conforme al protocolo de la Apostilla de La Haya.
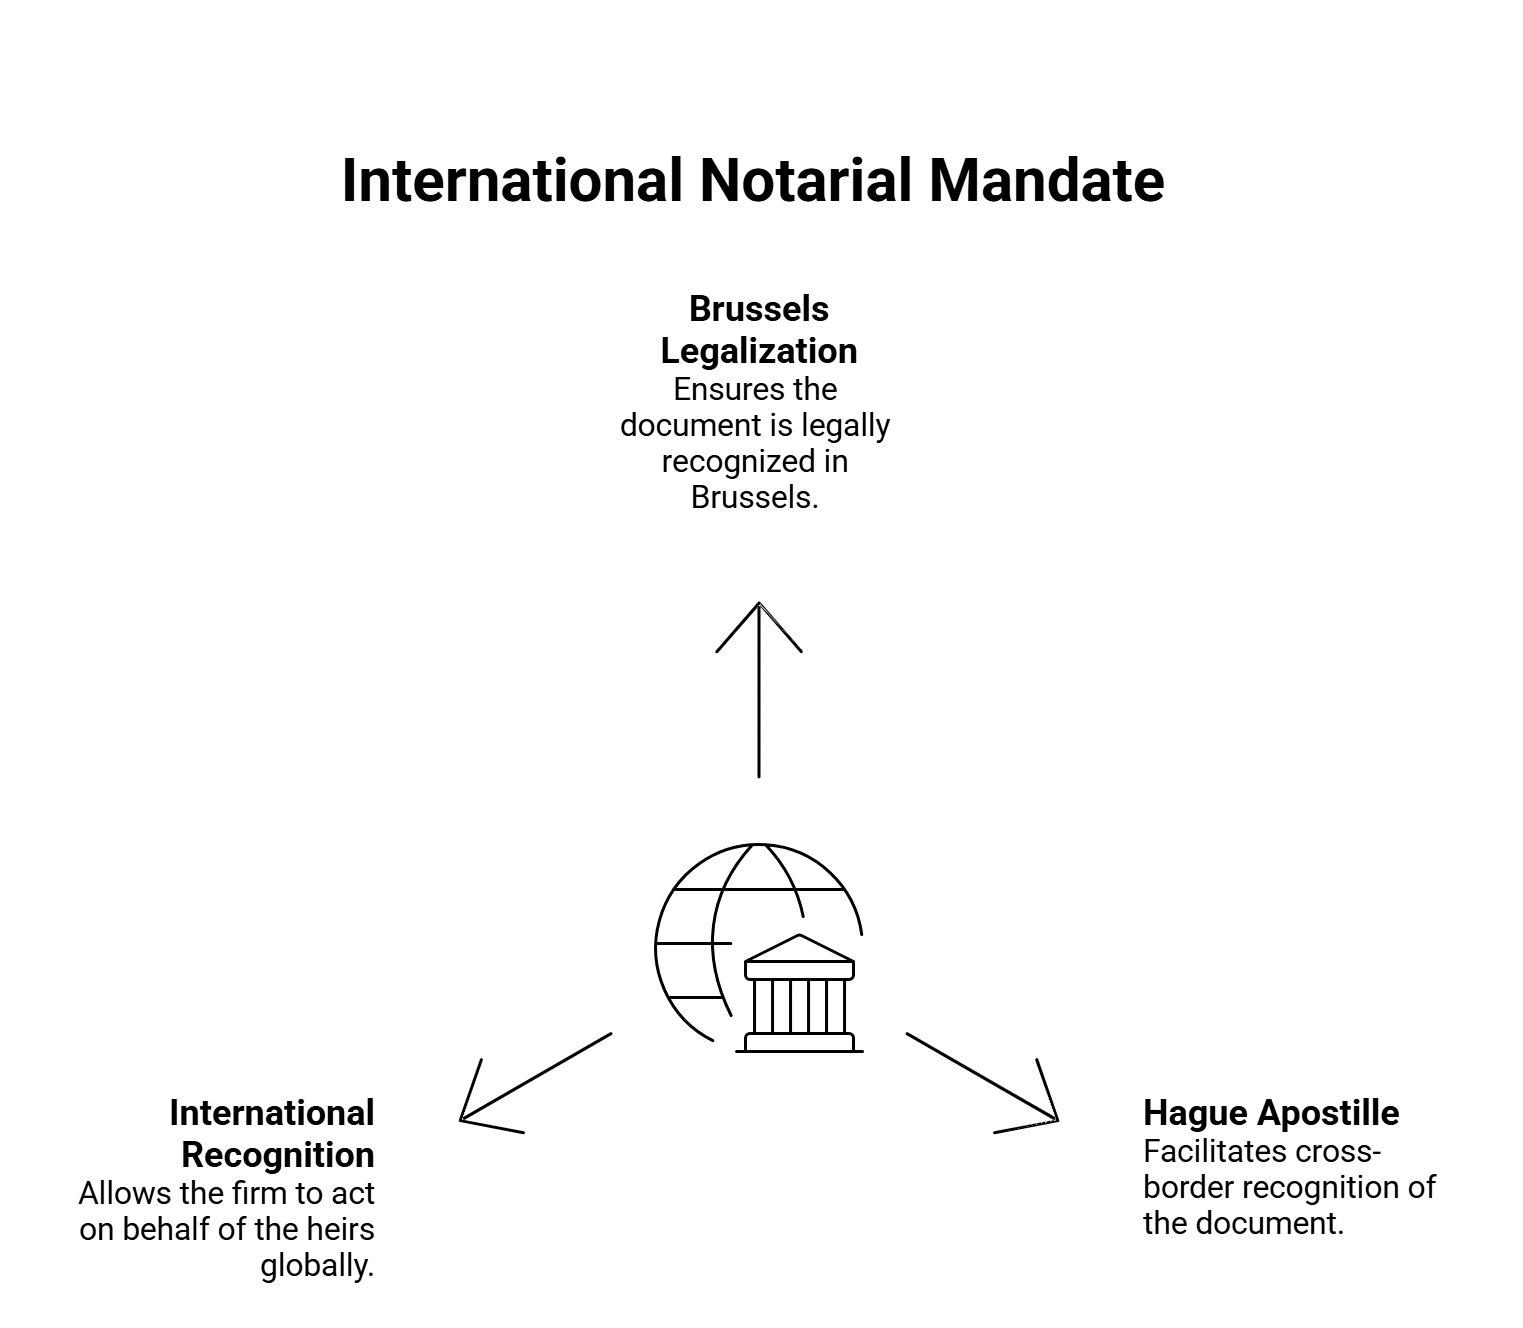
Este documento nos facultó para actuar en su nombre en todos los trámites ante la Agencia Tributaria (AEAT), los registros de la propiedad, las entidades bancarias y la Autoridad Marítima, sin que la familia tuviera que desplazarse a España en ningún momento.
Este enfoque es muy recomendable para cualquier no residente que afronte una sucesión compleja en España, y es compatible con la planificación de residencia de larga duración si los herederos desean posteriormente establecer vínculos con España.
Gestión patrimonial y regularización catastral
Nuestro equipo llevó a cabo la regularización catastral completa de las cinco parcelas urbanas, el chalet y la finca rústica, un requisito previo esencial antes de otorgar cualquier escritura pública de herencia o de venta.
Para la embarcación de recreo, incorporamos cláusulas de inspección estructural directamente vinculadas al calendario de liquidación de la herencia y coordinamos la transmisión con la Autoridad Marítima.
Los vehículos de lujo se vendieron tras su baja formal, con el pago de todos los impuestos de circulación pendientes.
Comprender el alcance completo de los honorarios legales asociados a las operaciones inmobiliarias en España resulta esencial al planificar este tipo de enajenación de bienes.
Liquidación fiscal: IRNR, ganancias patrimoniales e ITP
Nuestra intervención incluyó la liquidación completa del Impuesto sobre Sucesiones y Donaciones (ISD) en la Comunitat Valenciana, presentado mediante el Modelo 650 oficial ante la Agència Tributària Valenciana.
También presentamos las declaraciones del IRNR por las ganancias patrimoniales de todas las ventas de inmuebles.
Según el cuadro de tipos del IRNR publicado por la AEAT, las ganancias patrimoniales derivadas de transmisiones de inmuebles por no residentes tributan a un tipo fijo del 19 %, aplicable tanto a herederos de la UE como de fuera de la UE.
La venta activó la retención obligatoria del 3 % sobre el precio de venta, ingresada por el comprador a la AEAT mediante el Modelo 211 en el plazo de un mes desde la transmisión.
La cuota final de la ganancia patrimonial se declaró y regularizó posteriormente mediante el Modelo 210 dentro del plazo legal.
También confirmamos la correcta aplicación de la exención de IVA en las transmisiones de vivienda de segunda mano y del tipo reducido de ITP del 9 %, en vigor desde el 1 de junio de 2026 conforme a la Ley 5/2025.
Nuestro equipo también revisó la exposición al Impuesto de Solidaridad a las Grandes Fortunas y confirmó el cumplimiento de todos los plazos fiscales españoles durante todo el proceso.
| Impuesto/declaración | Tipo | Formulario oficial | Plazo (no residentes) |
|---|---|---|---|
| Impuesto sobre Sucesiones y Donaciones (ISD) — Comunitat Valenciana | 0 % efectivo (Grupos I y II); reducción del 25 % para el Grupo III desde junio de 2026 | Modelo 650 (ATV) | 6 meses desde la fecha de fallecimiento |
| IRNR — ganancia patrimonial por venta de inmueble | Tipo fijo del 19 % sobre la ganancia neta (todos los no residentes) | Modelo 210 (AEAT) | 3 meses tras el plazo de retención de 1 mes |
| Retención del comprador en el momento de la venta | 3 % del precio de venta (a cuenta del IRNR) | Modelo 211 (AEAT) | 1 mes desde la transmisión |
| Impuesto sobre Transmisiones Patrimoniales (ITP) — Comunitat Valenciana | 9 % desde el 1 de junio de 2026 (inmuebles < 1 M€); 11 % por encima de 1 M€ | Modelo 600 (ATV) | 30 días hábiles desde la escritura |
Fuentes: AEAT – tipos del IRNR · ATV – Sucesiones y Donaciones · BOE – Ley 5/2025
Coordinación bancaria y transferencia segura de fondos
Una vez firmados todos los contratos de venta y depositados los fondos en nuestra cuenta de cliente en España, organizamos transferencias internacionales seguras hacia Bélgica, en pleno cumplimiento de la legislación española en materia de prevención del blanqueo de capitales.
Se facilitó documentación completa a las entidades bancarias de ambos países, permitiendo una repatriación transparente de los fondos.
Los no residentes que gestionan obligaciones fiscales transfronterizas en España deben tener en cuenta que las transferencias internacionales no declaradas pueden por sí solas desencadenar investigaciones de la AEAT, por lo que una documentación adecuada en cada fase resulta esencial.
Resultado: resolución eficaz y satisfacción del cliente
Este caso demuestra la capacidad de nuestro despacho para gestionar sucesiones internacionales complejas que abarcan el derecho civil, fiscal, notarial y registral en varias jurisdicciones.
Todos los bienes fueron transmitidos o vendidos conforme a los deseos de la familia.
El Impuesto de Sucesiones se declaró y pagó íntegramente ante la Agència Tributària Valenciana.
Los títulos de propiedad se actualizaron, y los fondos se repatriaron de forma transparente y conforme a toda la normativa aplicable.
Para nuestros clientes, trabajar con un abogado de sucesiones internacionales experimentado en España proporcionó tanto seguridad jurídica como una auténtica tranquilidad, sin necesidad de desplazarse en ningún momento.
Obtenga asesoramiento experto sobre sucesiones internacionales con Delaguía y Luzón, su abogado de sucesiones internacionales de confianza en España.
Ya se trate de bienes inmuebles en Alicante, de declaraciones del IRNR ante la AEAT, o de la liquidación completa de una herencia española, nuestro equipo gestiona cada paso, en varios idiomas y sin que usted tenga que desplazarse.
¿Necesita asesoramiento experto en derecho sucesorio internacional en España?
Contacte hoy mismo con Delaguía y Luzón para un asesoramiento personalizado.
- Email: felix.delaguia@delaguialuzon.com
- Teléfono: +34 963 74 16 57